 en
 nl
16 november 2026
Taxatie bij aankoop: waarom die zo vaak op je bod uitkomt
Wie een woning koopt met een hypotheek, laat die vrijwel altijd taxeren. Het idee is dat een taxateur onafhankelijk vaststelt wat de woning waard is. Onderzoekers van de Universiteit van Amsterdam zien in de praktijk iets anders: de taxatiewaarde volgt opvallend vaak de prijs die koper en verkoper al hadden afgesproken. Bij 41,5 procent van de onderzochte taxaties lag de waarde binnen € 5.000 van de koopprijs. Bij 21,3 procent was die precies gelijk.
Het onderzoek, dat de UvA op 10 november bekendmaakte, gaat over 694 woningverkopen in heel Nederland tussen december 2025 en augustus 2026. Het is dus geen Amsterdams cijfer. De taxatierapporten kwamen via één hypotheekadviesbureau, en de onderzoekers zeggen er zelf bij dat hun uitkomst niet laat zien hoe alle taxateurs werken.
Waar de bank de taxatie voor gebruikt
De bank wil weten of de woning genoeg zekerheid biedt voor de lening. Volgens artikel 5 van de Tijdelijke regeling hypothecair krediet mag je in principe niet meer lenen dan de waarde van de woning. Financier je energiebesparende maatregelen mee, dan mag de lening tot 106 procent van die waarde gaan.
Wat als waarde telt, staat in artikel 115 van het Besluit Gedragstoezicht financiële ondernemingen. Dat kan de koopsom zijn, de marktwaarde uit een taxatierapport van een deskundig taxateur dat niet ouder is dan een jaar, of een modelwaarde die een taxateur heeft beoordeeld. Bij een modelwaarde gelden lagere maxima van 90 of 70 procent, afhankelijk van hoe nauwkeurig het model is. Welke waarde jouw geldverstrekker aanhoudt, staat in het eigen acceptatiebeleid. Vraag dat na voordat je biedt.
Waarom de taxatie naar de koopprijs trekt
Volgens de onderzoekers heeft iedereen rond een verkoop belang bij een taxatie die de afgesproken prijs ondersteunt. De koper wil genoeg kunnen lenen, de verkoper wil dat de verkoop doorgaat en de bank wil de lening verstrekken. Daardoor kunnen taxaties minder onafhankelijk worden, ook als geen enkele taxateur bewust iets fout doet.
Om dat te toetsen, schatten de onderzoekers met een statistisch model wat elke woning waard zou zijn, zonder de koopprijs of de taxatie te gebruiken. De taxaties lagen veel dichter bij de koopprijs dan je bij een onafhankelijke schatting zou verwachten. Volgens het onderliggende paper neemt een taxatie ongeveer vier vijfde over van het verschil tussen de betaalde prijs en de prijs die je op grond van de woning en de markt zou verwachten. Wie te veel betaalt, krijgt dus meestal ook een hogere taxatie.
Wat dat betekent bij overbieden in Amsterdam
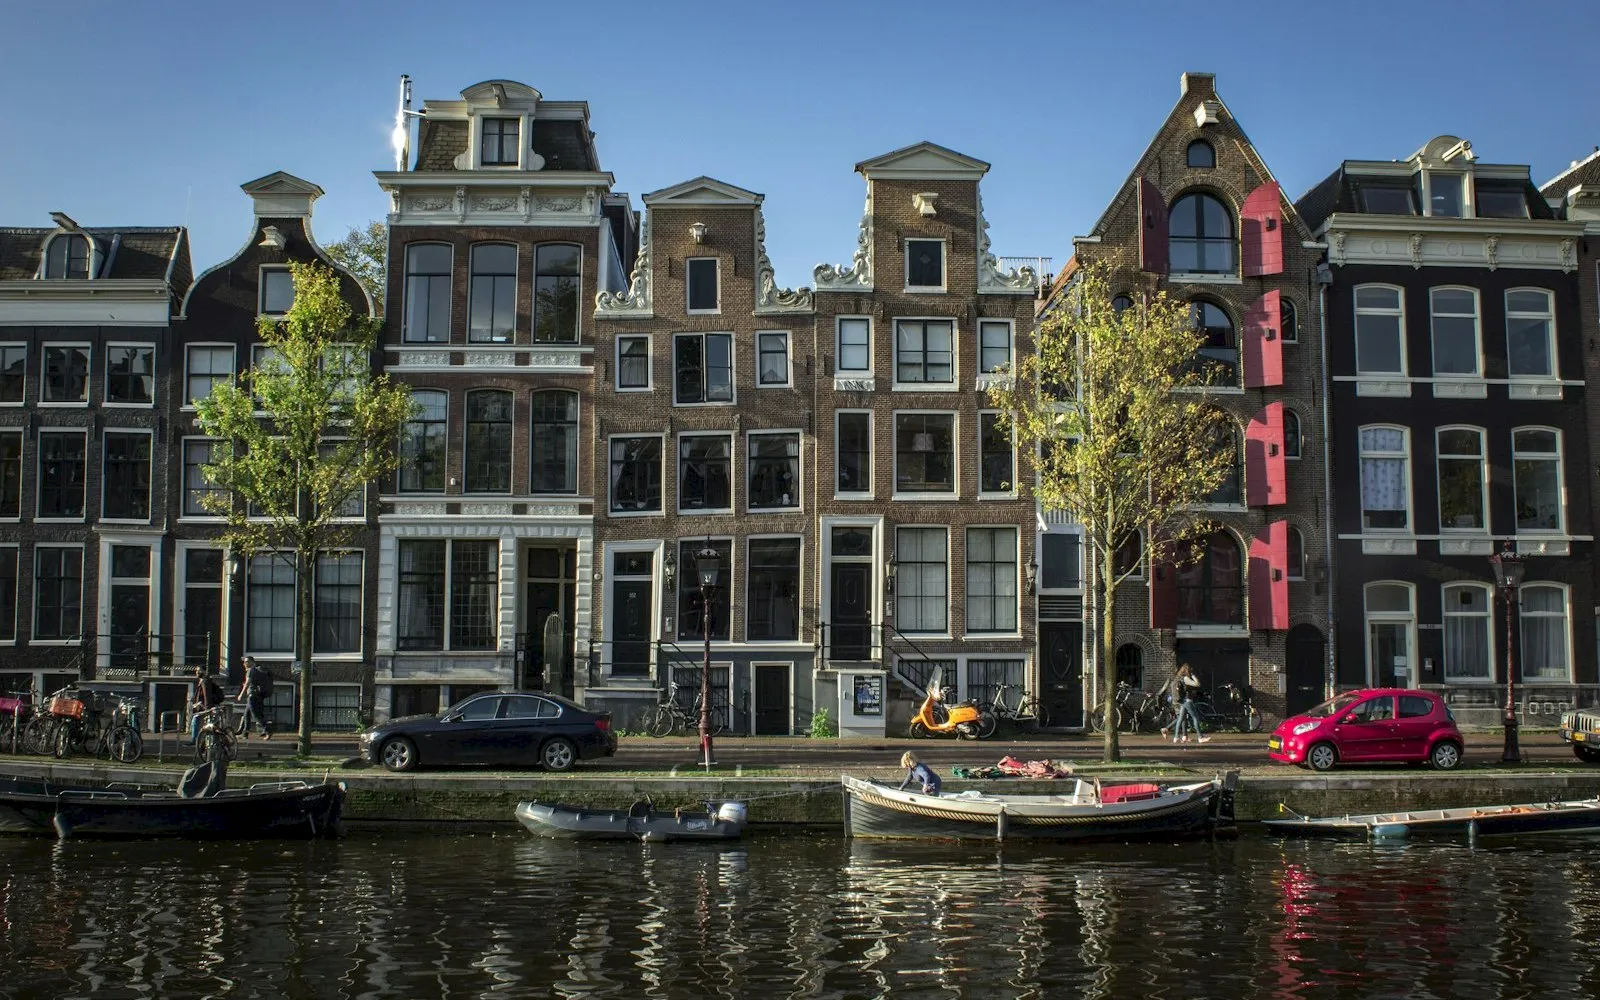
In Amsterdam is dat geen theoretische kwestie. Volgens de Makelaarsvereniging Amsterdam werd in het derde kwartaal van 2026 77 procent van de woningen in de gemeente verkocht boven de laatste vraagprijs, gemiddeld 6,3 procent erboven. In ons overzicht van de Amsterdamse markt in het derde kwartaal staan ook de cijfers per stadsdeel.
Een taxatie die precies op je bod uitkomt, voelt als een bevestiging dat je goed zat. Het onderzoek laat zien dat je daar weinig uit kunt afleiden. Zo'n taxatie zegt vooral dat de financiering rond kan komen, niet dat je de woning kort daarna voor hetzelfde bedrag zou kunnen verkopen.
Zolang de prijzen stijgen, merk je daar weinig van, want na een paar jaar is de woning meestal meer waard dan de lening. Dalen de prijzen, dan werkt het volgens de onderzoekers andersom en ontstaat sneller een restschuld als je moet verkopen. Of de prijzen gaan dalen, weet niemand. De MVA meldde voor het derde kwartaal een mediane verkoopprijs die vrijwel gelijk was aan die van een jaar eerder.
Wat je als koper kunt doen
Bepaal je maximale bod voordat je biedt, op basis van vergelijkbare verkopen in de buurt en de staat van de woning. De taxatie is daar geen vervanging voor, want die laat je meestal pas maken als je bod al is geaccepteerd. Een aankoopmakelaar kan die vergelijking voor je maken.
Lees daarna het taxatierapport zelf, en niet alleen het bedrag op de eerste pagina. Let in elk geval op:
- welke vergelijkbare woningen de taxateur heeft gebruikt, en of die echt vergelijkbaar zijn in ligging, oppervlakte en staat;
- wat er staat over onderhoud, fundering, erfpacht en de VvE;
- of de waarde uitgaat van een verbouwing of verduurzaming die nog moet gebeuren.
Als de taxatie lager uitvalt
Niet elke taxatie komt op de koopprijs uit. In het UvA-onderzoek lag 34,9 procent van de taxaties lager. Gebruikt je geldverstrekker die lagere waarde, dan kun je minder lenen dan je had gerekend en betaal je het verschil uit eigen geld. Lukt dat niet, dan is het financieringsvoorbehoud in de koopakte je vangnet. Kijk vóór het tekenen hoe dat voorbehoud is geformuleerd en tot welke datum het loopt, en bespreek met je hypotheekadviseur wat een lagere taxatie voor jou betekent.
En als je verkoopt?
Ook als verkoper heb je met de taxatie van de koper te maken. Valt die laag uit, dan kan de koper vastlopen met de financiering en loopt de verkoop vertraging op of gaat die niet door. Een vraagprijs die aansluit bij recente verkopen in de buurt maakt die kans kleiner dan een prijs die op de top van de markt mikt. Een taxatie of waardebepaling vóór de verkoop geeft je daarvoor een onderbouwd vertrekpunt.
Dit artikel geeft algemene informatie. Voor je eigen financiering is een hypotheekadviseur het aanspreekpunt.
Bronnen: Universiteit van Amsterdam, Woningtaxaties volgen verkoopprijs vaker dan wenselijk (10 november 2026); R. de Punder en M. Dijkstra, Copying Transaction Prices, Tinbergen Institute Discussion Paper TI 2026-086/III; Makelaarsvereniging Amsterdam, kwartaalcijfers derde kwartaal 2026; Besluit Gedragstoezicht financiële ondernemingen Wft, artikel 115; Tijdelijke regeling hypothecair krediet, artikel 5.