 en
 nl
2 november 2026
Funderingsrisico telt vanaf 2027 mee bij een hypotheek met NHG
Wie in Amsterdam een ouder huis koopt, koopt bijna altijd ook een fundering die niemand heeft gezien. Vanaf 1 januari 2027 kan die fundering bepalen hoeveel je mag lenen. Nationale Hypotheek Garantie (NHG) verplicht geldverstrekkers dan om bij een woning met een hoog funderingsrisico rekening te houden met de verwachte herstelkosten. Dat staat in de nieuwe Voorwaarden en normen, die NHG op 30 oktober 2026 publiceerde.
Wat er per 1 januari 2027 verandert
Sinds 1 april 2026 staat in elk taxatierapport een inschatting van het funderingsrisico, in klassen van A (laagste risico) tot en met E (hoogste). Die inschatting komt uit een funderingsrisicorapport op basis van de landelijke database FunderMaps en modelberekeningen. Bij veel panden is de fundering zelf dus nooit onderzocht.
Tot nu toe had die klasse voor een NHG-hypotheek geen vaste gevolgen. Vanaf 2027 wel:
- Bij klasse A, B of C stelt NHG geen extra eisen.
- Bij klasse D of E is een verkennend funderingsonderzoek verplicht. Een deskundige bekijkt dan het pand ter plaatse, meet scheefstand en scheuren en geeft als uitslag laag, midden of hoog.
- Is de uitslag laag of midden, dan verandert er voor de hypotheek niets.
- Is de uitslag hoog, dan moet de geldverstrekker de indicatieve herstelkosten meenemen. Je kunt nog steeds een hypotheek met NHG krijgen, maar het maximale bedrag kan lager uitvallen.
De regels gelden bij de aankoop van een bestaande woning, bij het verhogen van een hypotheek en bij oversluiten met een hogere lening. Bepalend is de datum van het bindend aanbod van de bank: valt die op of na 1 januari 2027, dan gelden de nieuwe regels, ook als het taxatierapport eerder is gemaakt.
Zo werken de herstelkosten door
De herstelkosten staan in het rapport als bandbreedte. De geldverstrekker neemt het gemiddelde en rekent uit wat dat bedrag als annuïtaire lening van maximaal 30 jaar per maand zou kosten, tegen de toetsrente van de AFM. Die maandlast gaat af van de maximale woonlast die je volgens de leennormen mag dragen. Heb je meer dan € 25.000 aan eigen geld apart gezet voor funderingsherstel, dan mag het deel boven die € 25.000 van de herstelkosten worden afgetrokken.
Sinds 1 oktober 2026 staan bij woningen in klasse D of E de geschatte herstelkosten van het Kenniscentrum Aanpak Funderingsproblematiek (KCAF) al in de bijlage van het funderingsrisicorapport. In oudere rapporten kunnen ze ontbreken. Een taxatierapport blijft zes maanden bruikbaar.
Waarom dit in Amsterdam meer speelt
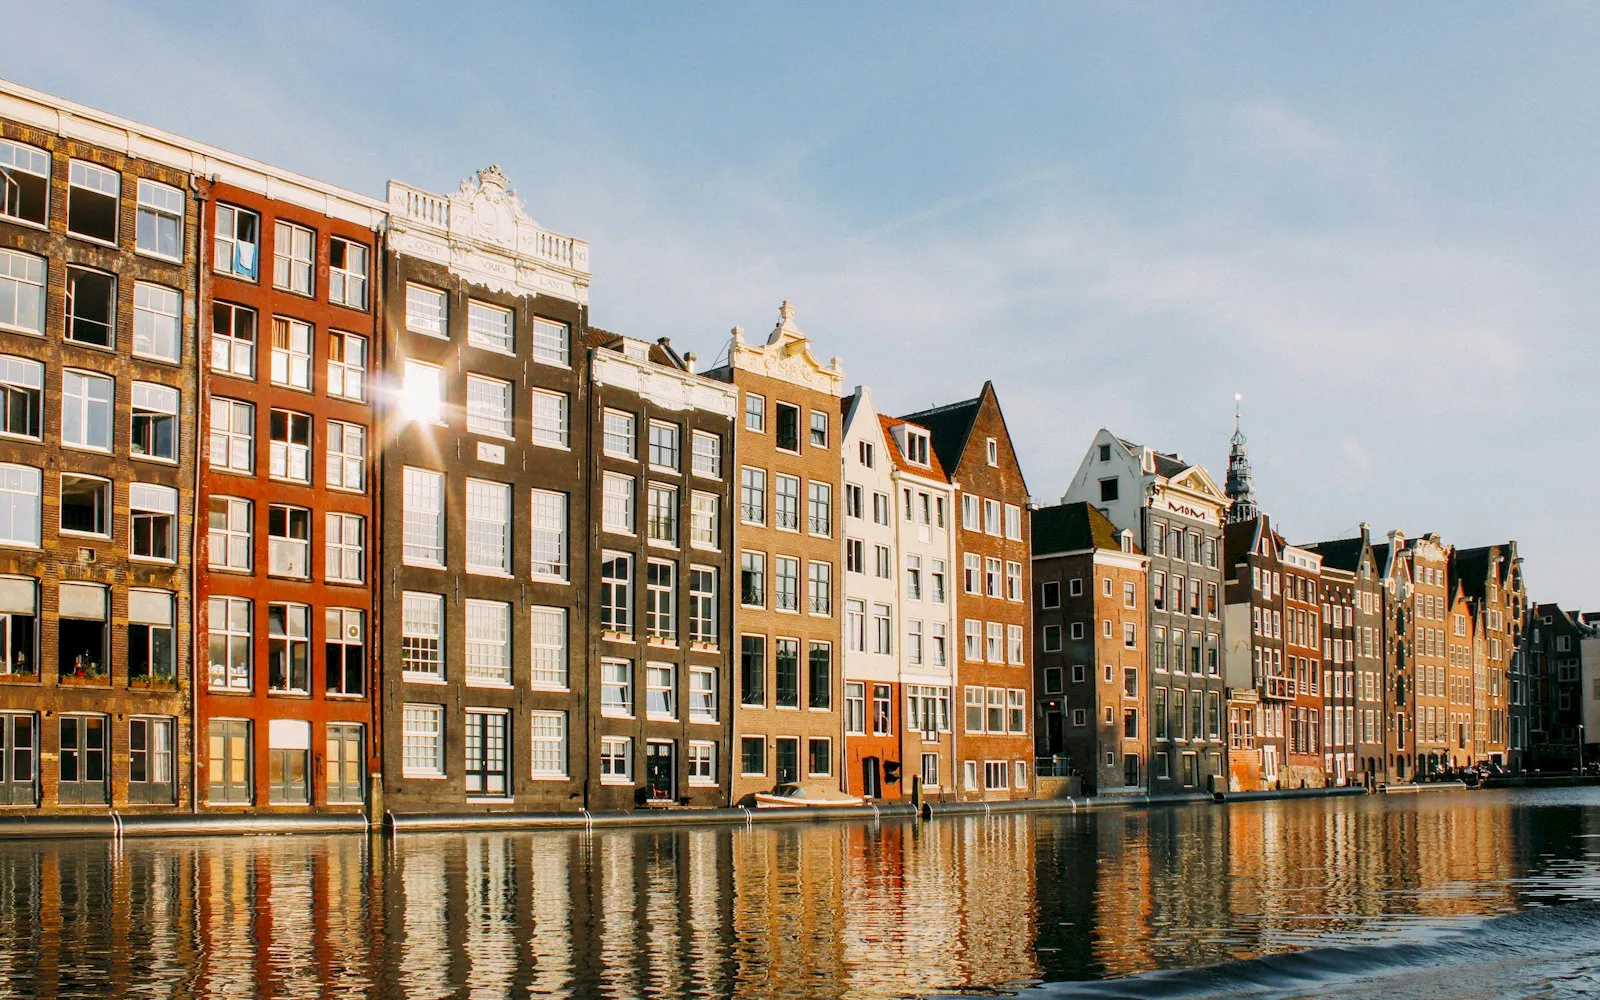
Veel oudere Amsterdamse panden staan op houten palen. De gemeente volgt hoe panden zakken met ruim 11.000 actieve meetbouten in Centrum, West, Zuid, Oost en Noord. In Nieuw-West en Zuidoost staan er geen. Die metingen zijn openbaar en de meest recente zijn van oktober 2026. In haar checklist voor funderingsonderzoek schrijft de gemeente dat er van panden van vóór 1880 meestal geen bruikbare archiefgegevens zijn, waardoor vaker onderzoek aan de fundering zelf nodig is.
Een risicoklasse is geen oordeel over de fundering. KCAF noemt het nadrukkelijk een aanwijzing voor een vervolgstap. Een pand in klasse E kan een goede fundering hebben, bijvoorbeeld omdat die al is hersteld maar dat nergens is vastgelegd. Andersom zegt klasse B niets over een pand waar de buren net zijn gaan scheuren. Uit cijfers van het landelijke Funderingsloket blijkt dat het onderwerp leeft: in de zomer en nazomer van 2026 kwamen er 280 procent meer meldingen binnen dan een jaar eerder. Dat is een landelijk cijfer, een uitsplitsing voor Amsterdam is er niet.
Niet elke Amsterdamse koper krijgt met deze regels te maken. Ze gelden alleen voor hypotheken met NHG, en de NHG-grens ligt in 2027 op € 500.000. De mediane transactieprijs in de gemeente Amsterdam was in het derde kwartaal € 583.839, volgens de Makelaarsvereniging Amsterdam. NHG zegt wel dat het wil dat dezelfde werkwijze ook gaat gelden voor hypotheken zonder NHG. Of en wanneer dat gebeurt, is niet bekend. De risicoklasse staat in elk geval in ieder taxatierapport, dus ook een bank zonder NHG ziet hem.
Als je in Amsterdam een woning wilt kopen
- Vraag vóór je biedt of de verkoper funderingsonderzoek, herstelrapporten of meetgegevens heeft. Bekijk ook wat FunderMaps over het pand laat zien.
- Laat bij twijfel vroeg een verkennend onderzoek doen. Er wordt niet gegraven. Volgens KCAF begint de prijs bij erkende bureaus bij € 295 en is zo'n onderzoek maximaal drie jaar geldig.
- Reken in je planning met het onderzoek. Valt je bindend aanbod in januari, dan gelden de nieuwe regels, ook als je in december bent begonnen. Een funderingsuitslag die pas na het tekenen komt, kan je financiering onder druk zetten. Spreek een financieringsvoorbehoud af dat daar ruimte voor laat.
- Bij een appartement gaat het om het hele gebouw. Herstel loopt dan meestal via de VvE. Kijk daarom in de VvE-stukken of de fundering ter sprake is gekomen, zoals we beschrijven in ons artikel over de VvE controleren voor een bod.
Een aankoopmakelaar kan deze vragen vóór het bieden stellen en meekijken naar de voorwaarden in je bod. De risicoklasse komt uit het taxatierapport, dus het helpt om het funderingsrisico al te kennen voordat je een taxatie laat doen.
Als je verkoopt
De koper ziet de risicoklasse van je woning in het taxatierapport. Staat er D of E, dan moet de koper vanaf 2027 bij een NHG-hypotheek eerst een verkennend onderzoek laten doen, en dat kost tijd in een fase waarin de koop al getekend is. Heb je zelf onderzoeksrapporten of bewijs van herstel, deel ze dan bij de verkoopstukken en laat ze vastleggen in FunderMaps en het Nationaal Funderingsherstel Register. KCAF wijst erop dat bekende gebreken en onderzoeksuitkomsten onder de informatie kunnen vallen die je als verkoper moet geven. Hoe dat in jouw situatie uitpakt, bespreek je met je makelaar of jurist.
Bronnen: NHG, persbericht van 27 oktober 2026, toetskader funderingsrisico, overgangsregels en uitleg voor kopers; KCAF, funderingsonderzoek, FunderMaps en meldingen bij het Funderingsloket; gemeente Amsterdam, dataset meetbouten en checklist funderingsonderzoek; Makelaarsvereniging Amsterdam, cijfers derde kwartaal 2026.